


Oleh Joseph Zoh
Pakar Layanan Pajak dan Keuangan di Korea Selatan,
bermitra dengan CEO SUITE untuk kebutuhan pajak dan keuangan klien.
jz@jzassociate.com
1. Pajak Penghasilan Badan (11% / 22% / 24,2%)
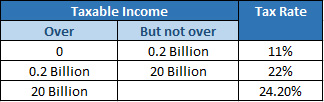
Tarif dihitung secara bertingkat: 11% untuk EBT (Laba Sebelum Pajak) hingga 0,2 miliar Won Korea, 22% jika kurang dari 20 miliar Won Korea, dan 24,2% untuk laba lebih dari 20 miliar Won Korea.
Untuk EBT sebesar 30 miliar Won Korea, perhitungan pajak Anda adalah
Bagaimana perbandingannya dengan kota-kota lain di Asia?
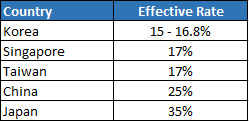
Kapan Pajak Penghasilan Badan jatuh tempo?
Dalam waktu 3 bulan setelah tahun fiskal berakhir (jika akhir tahun fiskal jatuh pada bulan Desember, SPT diharapkan diajukan paling lambat bulan Maret tahun berikutnya). Semua entitas bisnis diwajibkan mengajukan SPT interim paling lambat bulan Agustus melalui agen pajak publik yang berkualifikasi.
2. Pajak Pertambahan Nilai (PPN)
Tarif PPN adalah 10% untuk semua pembelian selain tanah dan produk mentah pertanian/perikanan, dan PPN ini dapat dikembalikan jika merupakan bagian dari biaya usaha melalui pelaporan triwulanan.
3. Program Jaminan Sosial (SSP)
Merupakan bagian dari kontribusi wajib ketika sebuah organisasi merekrut karyawan di Korea Selatan (baik karyawan tetap, periodik, paruh waktu, maupun pekerja lepas). Menurut peraturan, karyawan akan menanggung separuh dari premi Pensiun Nasional, Asuransi Kesehatan Nasional, dan Asuransi Pengangguran, sedangkan separuh lainnya ditanggung oleh pemberi kerja. Biaya ini berkisar sekitar 8 hingga 10% dari total biaya tenaga kerja (gaji, upah, dan penghasilan karyawan lainnya).
4. Dana Pensiun (RF)
Biaya tambahan terkait ketenagakerjaan apabila salah satu karyawan (tetap, berkala, paruh waktu) telah bekerja lebih dari satu tahun. Dana Pensiun setara dengan satu bulan gaji per tahun, yang biasanya sekitar 8,34% dari gaji atau upah tahunan.