


Oleh Joseph Zoh
Pakar Perkhidmatan Cukai dan Kewangan di Korea,
dengan kerjasama CEO SUITE untuk keperluan cukai dan kewangan pelanggan.
jz@jzassociate.com
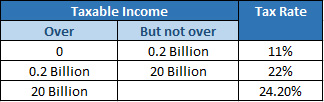
1. Cukai Pendapatan Korporat (11% / 22% / 24.2%)
Kadar dikumpulkan bagi EBT (Pendapatan Sebelum Cukai) sehingga 0.2 bilion Won Korea pada 11%, pada 22% jika kurang daripada 20 bilion Won Korea, dan pada 24.2% bagi pendapatan melebihi 20 bilion Won Korea.
Bagi EBT sebanyak 30 bilion Won Korea, pengiraan cukai anda adalah
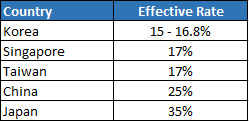
Bagaimanakah perbandingannya dengan bandar-bandar Asia yang lain?
Bilakah Cukai Pendapatan Korporat perlu dibayar?
Dalam tempoh 3 bulan selepas tahun kewangan berakhir (jika akhir tahun kewangan jatuh pada bulan Disember, penyata dijangka difailkan selewat-lewatnya pada bulan Mac tahun berikutnya). Semua entiti perniagaan dikehendaki memfailkan penyata interim selewat-lewatnya pada bulan Ogos melalui ejen Cukai awam yang bertauliah.
2. Cukai Nilai Tambah (VAT)
Kadar VAT ialah 10% bagi sebarang pembelian selain tanah, hasil pertanian/perikanan mentah, dan ini boleh dituntut balik jika ia merupakan sebahagian daripada perbelanjaan perniagaan melalui pemfailan suku tahunan.
3. Program Keselamatan Sosial (SSP)
Sebahagian daripada caruman wajib apabila sesebuah organisasi mengambil pekerja di Korea (sama ada pekerja tetap, berkala, sambilan atau pekerja bebas). Menurut peraturan, pekerja akan menanggung separuh daripada Pencen Nasional, Kesihatan Nasional dan Premium Insurans Pengangguran manakala separuh lagi akan ditanggung oleh majikan. Kos ini berjumlah kira-kira 8 hingga 10% daripada jumlah kos buruh (gaji, upah dan pendapatan pekerja lain).
4. Dana Persaraan (RF)
Perbelanjaan tambahan berkaitan buruh apabila mana-mana pekerja (tetap, berkala, sambilan) telah berkhidmat lebih daripada setahun. Dana Persaraan adalah bersamaan dengan gaji sebulan bagi setiap tahun, yang biasanya kira-kira 8.34% daripada gaji atau upah tahunan.