


글쓴이: Joseph Zoh
한국의 세무 및 재무 서비스 전문가로,
고객의 세무 및 재무 요구 사항을 위해 CEO SUITE와 파트너십을 맺고 있습니다.
jz@jzassociate.com
1. 법인세 (11% / 22% / 24.2%)
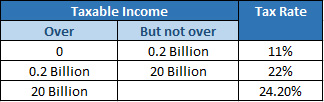
세율은 세전이익(EBT, Earnings Before Tax) 2억 원까지는 11%, 200억 원 미만은 22%, 200억 원을 초과하는 이익에는 24.2%가 누진 적용됩니다.
세전이익이 300억 원인 경우 세액은 다음과 같이 계산됩니다.
다른 아시아 도시와 비교하면 어떨까요?
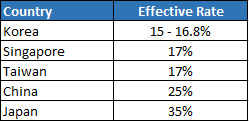
법인세 신고 기한은 언제입니까?
사업연도 종료 후 3개월 이내입니다(사업연도가 12월에 종료되는 경우 이듬해 3월까지 신고해야 합니다). 모든 사업체는 공인 세무 대리인을 통해 8월까지 중간예납 신고를 해야 합니다.
2. 부가가치세 (VAT)
부가가치세율은 토지, 미가공 농수산물을 제외한 모든 구매에 대해 10%이며, 사업 경비에 해당하는 경우 분기별 신고를 통해 환급받을 수 있습니다.
3. 사회보장제도 (SSP)
한국에서 인력을 채용할 때(정규직, 계약직, 시간제 근로자, 프리랜서 여부와 관계없이) 부담해야 하는 의무 분담금의 일부입니다. 규정에 따라 국민연금, 국민건강보험, 고용보험료의 절반은 근로자가, 나머지 절반은 고용주가 부담합니다. 이 비용은 총 인건비(급여, 임금 및 기타 근로소득)의 약 8~10% 수준입니다.
4. 퇴직금 (RF)
정규직, 기간제, 파트타임 등 직원 중 누구든 1년 이상 근무한 경우 발생하는 추가 인건비입니다. 퇴직금은 근속 1년당 1개월분 급여에 해당하며, 이는 보통 연간 급여 또는 임금의 약 8.34%입니다.