


โดย Joseph Zoh
ผู้เชี่ยวชาญด้านภาษีและบริการทางการเงินในเกาหลี
ร่วมมือกับ CEO SUITE เพื่อตอบสนองความต้องการด้านภาษีและการเงินของลูกค้า
jz@jzassociate.com
1. ภาษีเงินได้นิติบุคคล (11% / 22% / 24.2%)
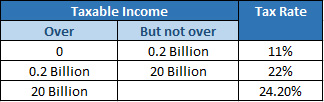
อัตราภาษีคิดแบบขั้นบันได โดยกำไรก่อนหักภาษี (EBT: Earnings Before Tax) ไม่เกิน 0.2 พันล้านวอนเกาหลี เสียภาษีในอัตรา 11% ส่วนที่น้อยกว่า 20 พันล้านวอนเกาหลี เสียภาษีในอัตรา 22% และส่วนที่มีกำไรมากกว่า 20 พันล้านวอนเกาหลี เสียภาษีในอัตรา 24.2%
สำหรับ EBT จำนวน 30 พันล้านวอนเกาหลี การคำนวณภาษีของคุณจะเป็นดังนี้
เปรียบเทียบกับเมืองอื่นๆ ในเอเชียแล้วเป็นอย่างไร?
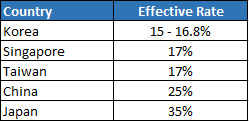
ต้องชำระภาษีเงินได้นิติบุคคลเมื่อใด?
ภายใน 3 เดือนหลังสิ้นปีบัญชี (หากปีบัญชีสิ้นสุดในเดือนธันวาคม ต้องยื่นแบบแสดงรายการภายในเดือนมีนาคมของปีถัดไป) หน่วยธุรกิจทุกแห่งต้องยื่นแบบแสดงรายการระหว่างกาลภายในเดือนสิงหาคมผ่านตัวแทนภาษีสาธารณะที่มีคุณสมบัติ
2. ภาษีมูลค่าเพิ่ม (VAT)
อัตรา VAT อยู่ที่ 10% สำหรับการซื้อทุกประเภท ยกเว้นที่ดินและผลิตผลทางการเกษตร/ประมงที่ยังไม่แปรรูป และสามารถขอคืนได้หากเป็นส่วนหนึ่งของค่าใช้จ่ายทางธุรกิจผ่านการยื่นแบบรายไตรมาส
3. โครงการประกันสังคม (SSP)
เป็นส่วนหนึ่งของเงินสมทบภาคบังคับเมื่อองค์กรจ้างงานในเกาหลี (ไม่ว่าจะเป็นพนักงานประจำ พนักงานตามระยะเวลา พนักงานพาร์ทไทม์ หรือฟรีแลนซ์) ตามกฎระเบียบ ลูกจ้างจะรับภาระครึ่งหนึ่งของเบี้ยประกันบำนาญแห่งชาติ ประกันสุขภาพแห่งชาติ และประกันการว่างงาน ส่วนอีกครึ่งหนึ่งนายจ้างเป็นผู้รับภาระ ต้นทุนนี้อยู่ที่ประมาณ 8 ถึง 10% ของต้นทุนแรงงานทั้งหมด (เงินเดือน ค่าจ้าง และรายได้อื่นๆ ของพนักงาน)
4. กองทุนเกษียณอายุ (RF)
ค่าใช้จ่ายด้านแรงงานเพิ่มเติมเมื่อพนักงานคนใดก็ตาม (พนักงานประจำ พนักงานชั่วคราว พนักงานพาร์ทไทม์) ทำงานมาเกินหนึ่งปี กองทุนเกษียณอายุเทียบเท่ากับเงินเดือนหนึ่งเดือนต่อปี ซึ่งโดยทั่วไปอยู่ที่ประมาณ 8.34% ของเงินเดือนหรือค่าจ้างรายปี