


執筆: Joseph Zoh
韓国の税務・財務サービス専門家、
顧客の税務・財務要件に関して CEO SUITE と提携しています。
jz@jzassociate.com
1. 法人所得税(11% / 22% / 24.2%)
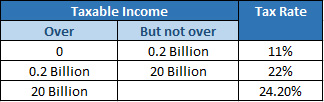
税率は累進的に適用され、EBT(税引前利益)が2億韓国ウォンまでは11%、200億韓国ウォン未満であれば22%、200億韓国ウォンを超える利益には24.2%となります。
EBTが300億韓国ウォンの場合、税額の計算は次のようになります:
他のアジアの都市と比べるとどうでしょうか?
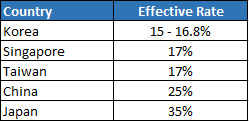
法人所得税の納付期限はいつですか?
会計年度終了後3か月以内です(会計年度末が12月の場合、申告は翌年3月までに行うことが求められます)。すべての事業体は、資格のある公認税務代理人を通じて、8月までに中間申告を行う必要があります。
2. 付加価値税(VAT)
VATの税率は、土地、未加工の農産物・水産物以外のあらゆる購入品に対して10%であり、事業経費の一部となる場合は、四半期ごとの申告によって還付を受けることができます。
3. 社会保障制度(SSP)
組織が韓国で人を雇用する際(正社員、期間雇用者、パートタイマー、フリーランサーのいずれであっても)の義務的な拠出金の一部です。規定によると、国民年金、国民健康保険、雇用保険の保険料の半分は従業員が負担し、残りの半分は雇用主が負担します。この費用は、総人件費(給与、賃金、その他の従業員所得)の約8~10%に相当します。
4. 退職基金(RF)
従業員(正社員、定期雇用者、パートタイマー)のいずれかが1年以上勤務した場合に発生する、追加の労働関連費用です。退職金は勤続1年につき1か月分の給与に相当し、通常は年間給与または賃金の約8.34%です。