


撰文: Joseph Zoh
韩国税务及财务服务专家,
与 CEO SUITE 合作,处理客户的税务及财务需要。
jz@jzassociate.com
一、企业所得税(百分之十一/百分之二十二/百分之二十四点二)
税率按累进方式计算:税前盈利(EBT)在二亿韩圜以内的部分按百分之十一计算;不足二百亿韩圜的按百分之二十二计算;盈利超过二百亿韩圜的则按百分之二十四点二计算。
若税前盈利为三百亿韩圜,你的税款计算方式如下
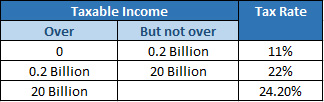
这与亚洲其他城市相比如何?
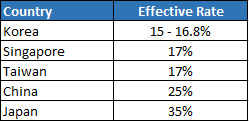
企业所得税何时到期?
于财政年度结束后三个月内(若财政年度于十二月结束,报税表须于翌年三月前提交)。所有商业实体均须于八月前,通过合资格的公共税务代理提交中期报税表。
二、增值税(VAT)
除土地、农产品/渔业原材料以外的任何采购,增值税税率为百分之十;若属业务开支的一部分,可通过每季申报获得退还。
三、社会保障计划(SSP)
机构在韩国聘用人员时(无论是常规员工、定期员工、兼职人员还是自由职业者)必须作出的供款之一。根据规定,雇员须承担国民年金、国民健康保险及失业保险保费的一半,另一半由雇主承担。这项成本约占整体人力成本(薪资、工资及其他雇员收入)的百分之八至十。
四、退休金(RF)
当任何一名员工(正式员工、定期员工、兼职员工)服务满一年后,便会产生一项额外的劳动相关开支。退休金相当于每服务一年发放一个月的薪金,通常约为年薪或年工资的 8.34%。